Pursantaj, bir iş bölümünün veya imalat grubunun toplam sözleşme bedeli içindeki yüzde payıdır. Pursantaj listesi, özellikle götürü bedelli işlerde bedelin iş bölümlerine dağılımını ve gerçekleşen işin değerlendirilmesini izlemek için kullanılır.
Bedel Payı ile Gerçekleşme Oranı
Pursantaj bir ağırlıktır; işin ne kadarının tamamlandığını tek başına göstermez. Örneğin kaba yapıya ayrılan bedel payı ile kaba yapının fiziksel ilerlemesi ayrı verilerdir. İlk değer toplam bedelin dağılımını, ikinci değer o bölümün tamamlanma durumunu anlatır. Bu iki oran karıştırılırsa hakediş ve ilerleme raporu aynı işi farklı gösterir.
Bir imalatın metre, metrekare veya metreküp olarak ölçülmesi, onun pursantajının aynı sayıyla ifade edileceği anlamına gelmez. Miktar ile bedel ağırlığı farklıdır. Değerli bir ekipman montajı, az fiziksel hacimle yüksek bedel payına sahip olabilir. Buna karşılık büyük hacimli bir imalatın toplam sözleşmedeki payı daha düşük olabilir.
Pursantaj Listesinin Kurulması
İş bölümleri, sözleşmenin kapsamını açık biçimde kapsayacak şekilde tanımlanır. Bir imalat iki başlıkta tekrar değerlendirilmez; kapsam dışında kalan bölüm de açıklamasız bırakılmaz. Payların hangi fiyat ve kapsam esasına göre dağıtıldığı belgelenir. Listenin toplamı, aynı sözleşme bedeline karşılık gelen ortak bir tabanda değerlendirilir.
Onaylı liste, proje ve sözleşme belgelerinden bağımsız bir ödeme tarifesi gibi kullanılmaz. Başlığın kapsamı, yapılmış sayılma ölçütü ve kontrol belgesi birlikte anlaşılır olmalıdır. İş değişikliği varsa ilgili kapsam ve ödeme düzeni ayrıca ele alınır. Sahada sözlü olarak değiştirilen bir oran, kendiliğinden sözleşme hükmüne dönüşmez.
Ağırlıklı Gerçekleşme Örneği
Örnek sözleşme bedeli 1.000.000 TL, kaba yapı pursantajı %35 ve bu bölümün kabul edilen gerçekleşmesi %60 olsun. Bu bölümün değerlendirmeye katkısı 1.000.000 TL × 0,35 × 0,60 = 210.000 TL olur. Toplam bedel bakımından karşılığı %21'dir. Bunlar öğretici örnek girdileridir; belirli bir proje için önerilen dağılım değildir.
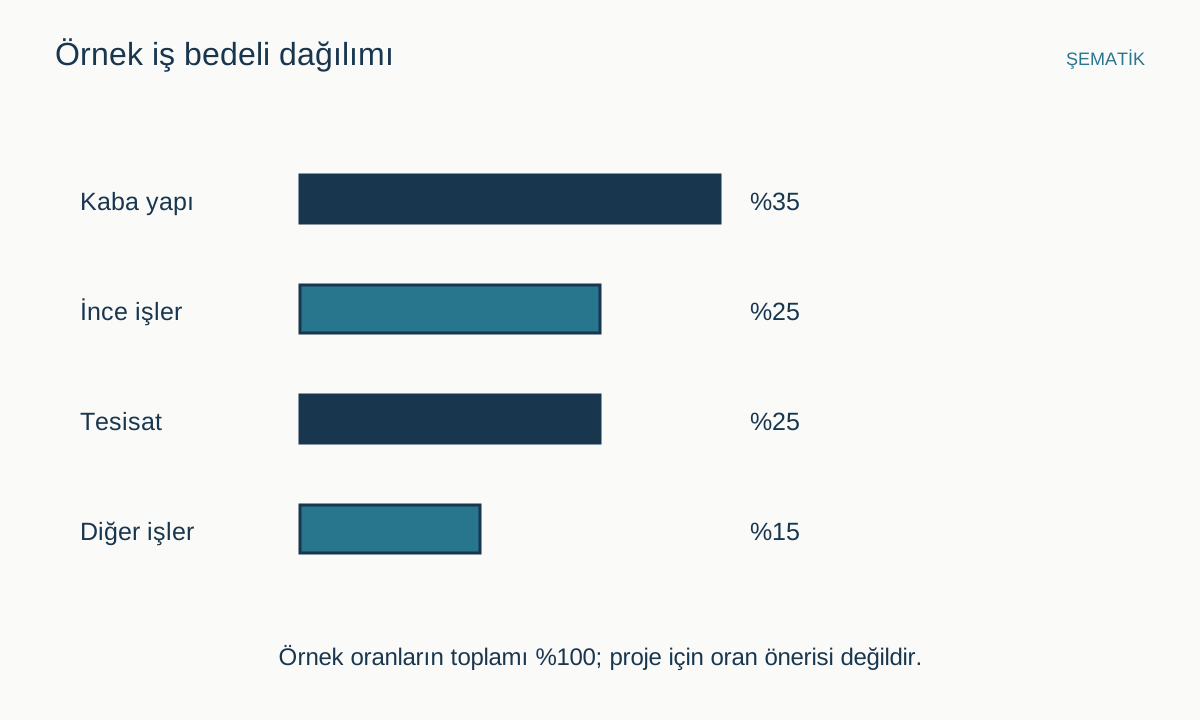
Şekilde kaba yapı, ince işler, tesisat ve diğer işler için sırasıyla %35, %25, %25 ve %15 pay verilmiştir. Payların toplamı %100 olur. Diğer bölümlerin gerçekleşmesi verilmeden projenin toplam gerçekleşme bedeli hesaplanamaz. Yalnız kaba yapının ilerlemesini bütün işin ilerlemesi gibi yazmak hatalı sonuç üretir.
| Veri | Örnekteki değer | Anlamı |
|---|---|---|
| Toplam bedel | 1.000.000 TL | Dağılımın ortak tabanı |
| Kaba yapı payı | %35 | Toplam içindeki bedel ağırlığı |
| Bölüm gerçekleşmesi | %60 | O bölümün kabul edilen ilerlemesi |
| Ağırlıklı katkı | 210.000 TL | Kesintilerden önceki örnek hesap bileşeni |
Bu sonuç net ödenecek tutar değildir. Önceki hakedişler, sözleşmeye uygun diğer ödeme bileşenleri, avans ve kesintiler ayrı değerlendirilir. Aynı dönemde ölçülen ilerleme ile birikimli ilerleme de ayrılır. Hesapta kullanılan tarih ve önceki dönem bilgisi kayda geçirilir.
İş Programı ve S Eğrisi
İş programında planlanan tarihler ile pursantaj ağırlıkları ilişkilendirildiğinde zamana bağlı planlanan bedel dağılımı kurulabilir. Gerçekleşen işler aynı kapsamla kaydedilirse plan ve gerçekleşme karşılaştırılır. Ancak harcanan para ile kazanılmış imalat değeri aynı veri değildir. Bir malzemenin satın alınması, ilgili imalatın tamamlandığını tek başına göstermez.
S eğrisi, zaman boyunca biriken plan veya gerçekleşme değerlerini gösterir. Eğrinin şekli bütün projelerde aynı olmak zorunda değildir. İşlerin sırası, malzeme temini ve montaj düzeni sonucu etkiler. Pursantaj listesi tek başına işlerin hangi tarihte yapılacağını söylemez; takvim iş programıyla birlikte kurulur.
Hakediş Kontrolünde İzlenebilirlik
İlerleme değerlendirmesi, saha ölçüsü ve kabul kaydıyla ilişkilendirilir. Bir başlığın hangi alt imalatları içerdiği açık değilse aynı ilerlemenin sonraki dönemde yeniden yazılması kolaylaşır. Dönemsel ve birikimli değerlerin birlikte tutulması bu karışıklığı görünür kılar. Belge numarası ve kontrol tarihi, sayısal oran kadar önemlidir.
Kamu yapım işlerinde hakedişin sözleşme ve uygulanabilir Yapım İşleri Genel Şartnamesi hükümleriyle birlikte değerlendirilmesi gerekir. Bu maddede sabit bir kamu pursantaj listesi veya onay usulü üretilmez. Götürü bedel ile birim fiyatlı sözleşmenin ödeme mantığı birbirine aktarılmaz. Kullanılacak liste, ilgili işin belge ve onay düzeninden alınır.
İlgili İçerikler ve Araçlar
Kaynaklar
- KİK: Kamu İhale Mevzuatı. Sözleşme ve Yapım İşleri Genel Şartnamesi için resmî mevzuat dizini; örnek yüzdeler bu belgelerden alınmış bir tarife değildir.